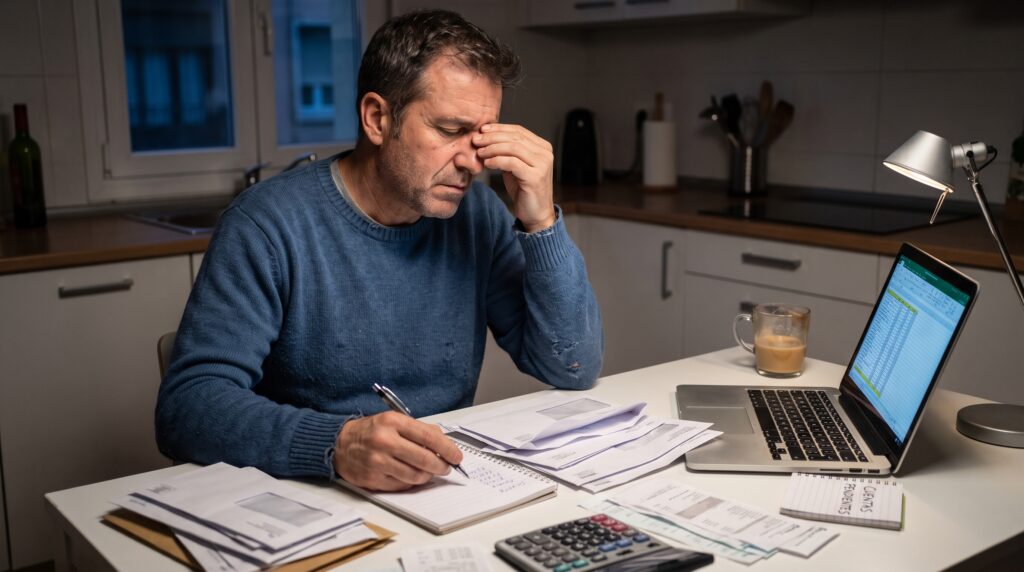
La incipiente meseta en los índices de morosidad responde al reordenamiento de los pasivos familiares en un contexto de recomposición desigual de los ingresos reales. La persistencia de costos fijos elevados obliga a reestructurar compromisos financieros para evitar el colapso de la cartera.
Configuración macroeconómica y los sesgos del riesgo crediticio
La combinación de tasas elevadas, la expansión acelerada del financiamiento previo y el incremento de las tarifas distorsionó la capacidad de pago de los hogares. El informe económico oficial refleja que la mayor vulnerabilidad se concentra en los segmentos jóvenes y en deudores de múltiples entidades, evidenciando las grietas del sistema.
Para la economía santafesina, este escenario de alta irregularidad crediticia impacta directamente sobre las pymes y el consumo masivo local. El diferencial entre la banca tradicional y las firmas no bancarias altera la liquidez de los pequeños comerciantes, restringiendo la renovación de líneas productivas regionales. Por otro lado, los extensos planes de refinanciación ofrecidos a más de 99.000 clientes buscan mitigar la mora a largo plazo, aunque postergan la estabilización patrimonial definitiva de los usuarios. Esta prolongada digestión del crédito condicionará el dinamismo de la demanda agregada y el ritmo de la reactivación industrial durante los próximos trimestres.
Monitoreo de carteras y la gradualidad en la regularización financiera
Por su parte, los esquemas de pago a largo plazo intentan amortiguar la asfixia sobre el presupuesto de los trabajadores. La absorción de estas deudas reestructuradas requerirá una maduración prolongada, impidiendo una mejora inmediata en los balances institucionales.
El restablecimiento del crédito dependerá de una mejora sólida del ingreso disponible. La evolución de la tasa fijará el margen de recuperación productiva regional.