El retroceso fabril del 3,2 % interanual reportado por el Indec confirma un sesgo recesivo estructural que las variaciones mensuales intermensuales no logran revertir. La combinación de una persistente retracción crediticia junto con el sesgo aperturista en el comercio exterior desplaza aceleradamente la producción manufacturera nacional hacia esquemas primarizados o ensambladores.
El trasfondo del modelo productivo
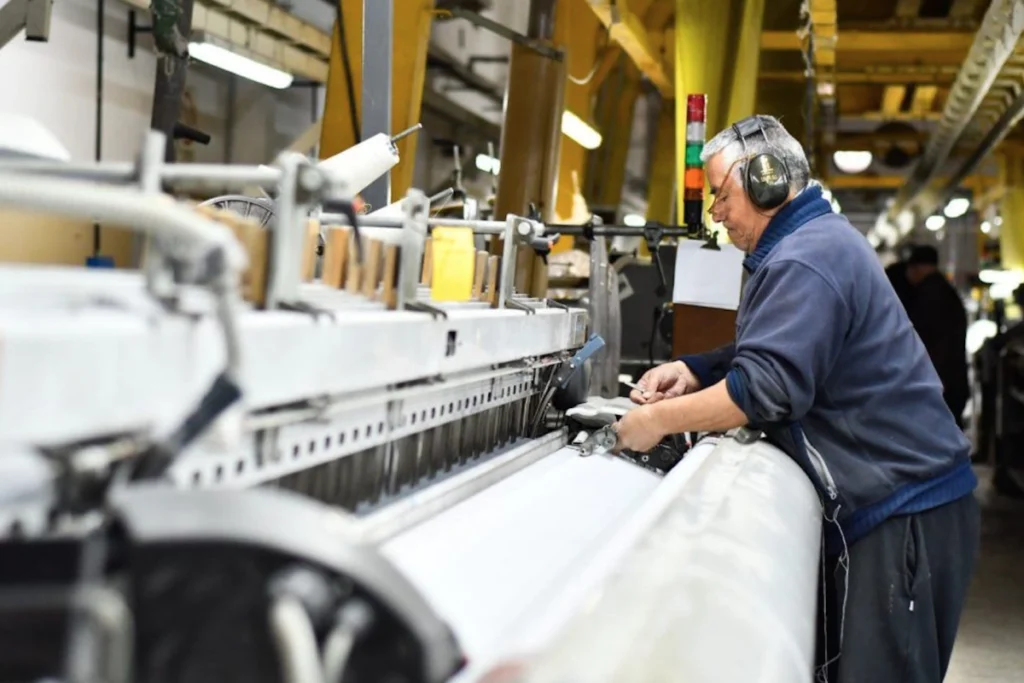
La contracción manufacturera responde a transformaciones macroeconómicas profundas en la estructura de costos y en el patrón de demanda interna. La caída registrada del 33,8 % en el rubro textil y del 31,7 % en maquinaria agrícola expone el fuerte impacto recesivo sobre cadenas de valor altamente generadoras de empleo. La creciente sustitución de componentes locales por insumos importados consolida un esquema de ensamblaje que reduce la densidad técnica del entramado PyME nacional.
Deterioro de márgenes y fragilidad laboral
A este panorama se suma un descalce operativo donde los costos de elaboración superan a los precios finales comercializados en el mercado interno. La consecuente pérdida de capital de trabajo amenaza la supervivencia financiera de tres mil firmas fabriles y compromete cerca de noventa mil puestos laborales directos e indirectos en todo el país. Paralelamente, la escasa tracción que muestran los proyectos extractivos hacia proveedores locales evidencia la marcada dificultad para integrar cadenas de valor regionales.
Este deterioro estructural de la actividad manufacturera nacional exige un replanteo integral de las herramientas de incentivo productivo territorial. La ausencia de mecanismos de financiamiento accesibles profundiza la heterogeneidad regional, dejando al sector industrial ante una encrucijada determinante para los próximos ejercicios fiscales.